Gestão
Seguro do condomínio: como se preparar antes de precisar dele
O seguro é obrigatório, mas o que protege o prédio de verdade é saber o que a apólice cobre, o que fazer nas primeiras horas de um sinistro e como contar isso aos moradores.
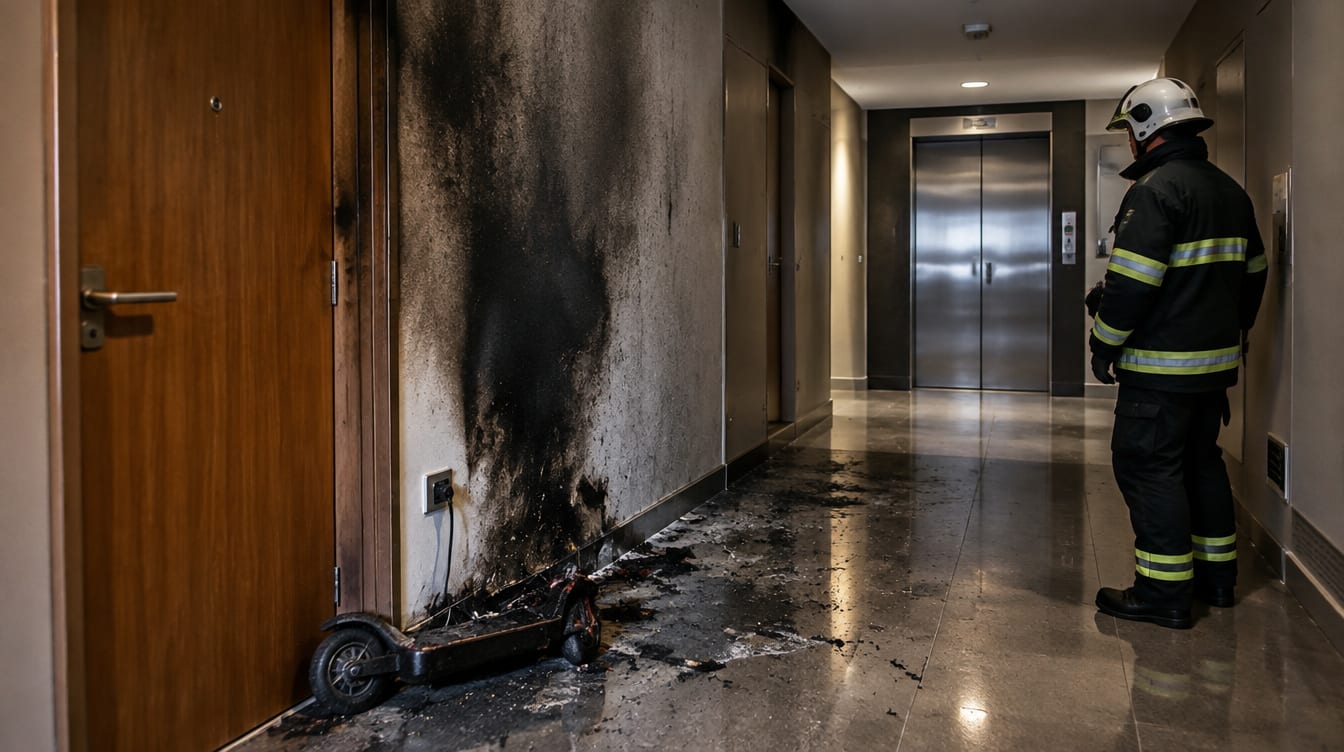
O seguro só aparece quando alguma coisa dá errado
Durante a maior parte do ano, o seguro do condomínio é uma linha no orçamento e um documento guardado na pasta da administração. Ele só volta à conversa quando um cano estoura na garagem, um portão amassa um carro ou um curto-circuito atinge o quadro de energia. É nessa hora, com o problema na frente e pouco tempo para decidir, que o prédio descobre se estava preparado.
Contratar o seguro da edificação não é escolha: o Código Civil exige a cobertura contra incêndio ou destruição, total ou parcial, e coloca a contratação entre as atribuições do síndico. Mas cumprir a lei é só o começo. O que faz diferença no dia difícil é conhecer a apólice, ter os registros em ordem e saber quem faz o quê.
As primeiras horas de um sinistro
Quem assume a gestão de um condomínio raramente já passou por um processo com seguradora. A burocracia assusta menos quando existe um roteiro combinado antes: quem avisa a seguradora, quem registra o que aconteceu e onde ficam os documentos. Sem isso, cada pessoa age por conta própria, e é comum que uma limpeza apressada ou um conserto feito na hora apague justamente a prova do dano.
A administradora costuma ser a melhor aliada nesse momento. Ela conhece os prazos da apólice, sabe quais documentos a regulação vai pedir e acompanha o processo até a indenização. Ao síndico cabe garantir que a informação chegue completa e no tempo certo.
- Cuide primeiro das pessoas e isole a área
- Fotografe e filme tudo antes de limpar ou consertar
- Anote data, hora, local e quem presenciou
- Avise a administradora e a seguradora no mesmo dia
- Guarde orçamentos, notas fiscais e laudos no mesmo lugar
- Só autorize reparo definitivo depois da orientação da seguradora
Ler a apólice sem pagar pelo que o prédio não usa
Renovar o seguro no automático é um dos hábitos mais caros da gestão. Com o tempo, a apólice acumula coberturas repetidas, valores que não acompanharam o prédio e proteções pensadas para uma realidade que não é a dele. Um condomínio sem piscina não precisa da mesma apólice de um clube; um prédio com muitos elevadores e portões automáticos precisa olhar com cuidado para danos elétricos e para a responsabilidade civil.
Vale reservar uma reunião por ano, antes da renovação, para rever o contrato com a administradora ou com o corretor. A pergunta que organiza essa conversa é simples: se acontecesse amanhã, o que este prédio não conseguiria pagar sozinho? A resposta mostra onde o dinheiro do seguro deve estar e de onde ele pode sair.
Apólice boa não é a que tem mais coberturas. É a que cobre os riscos que o seu prédio realmente corre.
O que costuma estar coberto, e o que fica de fora
Em geral, o seguro condominial protege a estrutura e as áreas comuns: elevadores, garagem, salão de festas, fachada, portaria e equipamentos do prédio. O que está dentro de cada unidade, como móveis, eletrodomésticos e reformas feitas pelo morador, normalmente não entra, e depende de um seguro residencial contratado por ele.
A fronteira entre uma coisa e outra muda de apólice para apólice, e é ali que nascem os conflitos. Um vazamento que começa na área comum e atinge um apartamento, um veículo danificado na garagem, um acidente no playground: cada caso depende das coberturas contratadas. Por isso, a resposta honesta para a pergunta de um morador nunca é "o seguro cobre" ou "não cobre", e sim "vamos conferir na apólice".
Contar aos moradores antes da dúvida
A maior parte das frustrações com o seguro vem de expectativa errada. O morador supõe que tudo o que acontece no prédio está protegido, e descobre o contrário no pior momento. Um comunicado curto, enviado uma vez por ano, resolve boa parte disso: o que o seguro do condomínio cobre, o que é responsabilidade de cada unidade e a quem recorrer se algo acontecer.
O mesmo cuidado vale para dentro da gestão. Apólice, contatos da seguradora e roteiro de sinistro precisam estar onde a portaria e o zelador consigam encontrar em um fim de semana, e não só na memória de quem estava no cargo quando o contrato foi assinado. É a mesma lógica que usamos para as encomendas: o que fica registrado e fácil de consultar deixa de depender de uma única pessoa.
No fim, o seguro é menos sobre papel e mais sobre preparo. Quando o inesperado acontece, o que está em jogo não é só um equipamento ou um carro, e sim a tranquilidade de todo mundo que mora ali. Um prédio que conhece a própria apólice atravessa esse dia com muito menos improviso.